El capital privado startups exige más que un pitch convincente. Los inversores revisan tracción, márgenes, retención, gobierno corporativo y capacidad de ejecución antes de abrir una conversación.
La tesis debe resistir preguntas
Problema, mercado y prueba comercial
Antes de contactar con fondos privados, la startup debe explicar qué problema resuelve, quién paga, por qué ahora y qué puede sostener frente a competidores. La tesis tiene que conectar mercado, producto, equipo y oportunidad financiera sin apoyarse solo en el tamaño potencial del sector o en una moda tecnológica.
También debe señalar qué sigue sin demostrar. En un producto B2B, por ejemplo, conviene identificar al decisor de compra, la duración del ciclo comercial y el porcentaje de pilotos que termina en contrato. Sin esos datos, un fondo de venture capital debe completar los huecos con suposiciones y la conversación pierde precisión.
El relato mejora cuando cada afirmación se vincula a una evidencia. Para revisar qué debe acreditar el producto antes de una ronda, consulta los criterios que debe cumplir un MVP ante inversores.
Métricas que explican el negocio
La tracción debe presentarse como una secuencia, no como una colección de cifras. Ingresos recurrentes, crecimiento mensual, retención, margen bruto, coste de adquisición, valor de vida del cliente y pipeline comercial solo sirven si muestran cómo funciona el negocio y qué variable limita la siguiente fase.
La métrica principal cambia con la etapa. Una ronda pre-seed puede apoyarse en entrevistas, usuarios activos, pilotos y velocidad de aprendizaje; una ronda seed necesita pruebas más consistentes de conversión, retención y repetibilidad comercial. El error habitual es enseñar crecimiento de usuarios sin aclarar si pagan, permanecen o generan un coste de soporte que impide escalar.
La documentación debe mantener la misma definición para cada indicador. Si el crecimiento mensual se calcula con contratos firmados en un documento y con ingresos cobrados en otro, la discrepancia aparecerá durante la revisión financiera y dañará la credibilidad del equipo.
La ronda se gana con control
Documentación y uso del capital
Una revisión lenta o desordenada puede enfriar una ronda aunque el producto tenga potencial. El data room debe reunir estatutos, pactos entre socios, contratos relevantes, propiedad intelectual, estados financieros, declaraciones fiscales, información laboral, cap table y evidencias de clientes o pilotos.
El cap table requiere una comprobación específica. Tiene que mostrar porcentajes, opciones comprometidas, instrumentos convertibles y el reparto previsto después de la ronda. Participaciones prometidas de manera informal, derechos preferentes o acuerdos antiguos pueden complicar la entrada de capital institucional y retrasar la firma.
El importe solicitado debe responder a un plan de ejecución. Alcanzar un nivel concreto de ingresos recurrentes, completar una certificación, contratar un perfil crítico o abrir un canal de ventas son hitos defendibles si cada uno tiene coste, responsable y fecha. Pedir una cifra redonda sin esa relación transmite improvisación.
La relación entre valoración pre-money, valoración post-money y dilución debe estar calculada antes de negociar. Una valoración elevada puede exigir un crecimiento que la empresa no podrá sostener; levantar demasiado poco puede dejarla sin runway para demostrar los hitos de la siguiente ronda. Conviene preparar también un escenario de gasto reducido y revisar cómo construir un plan de negocio escalable.
Selección y negociación con inversores
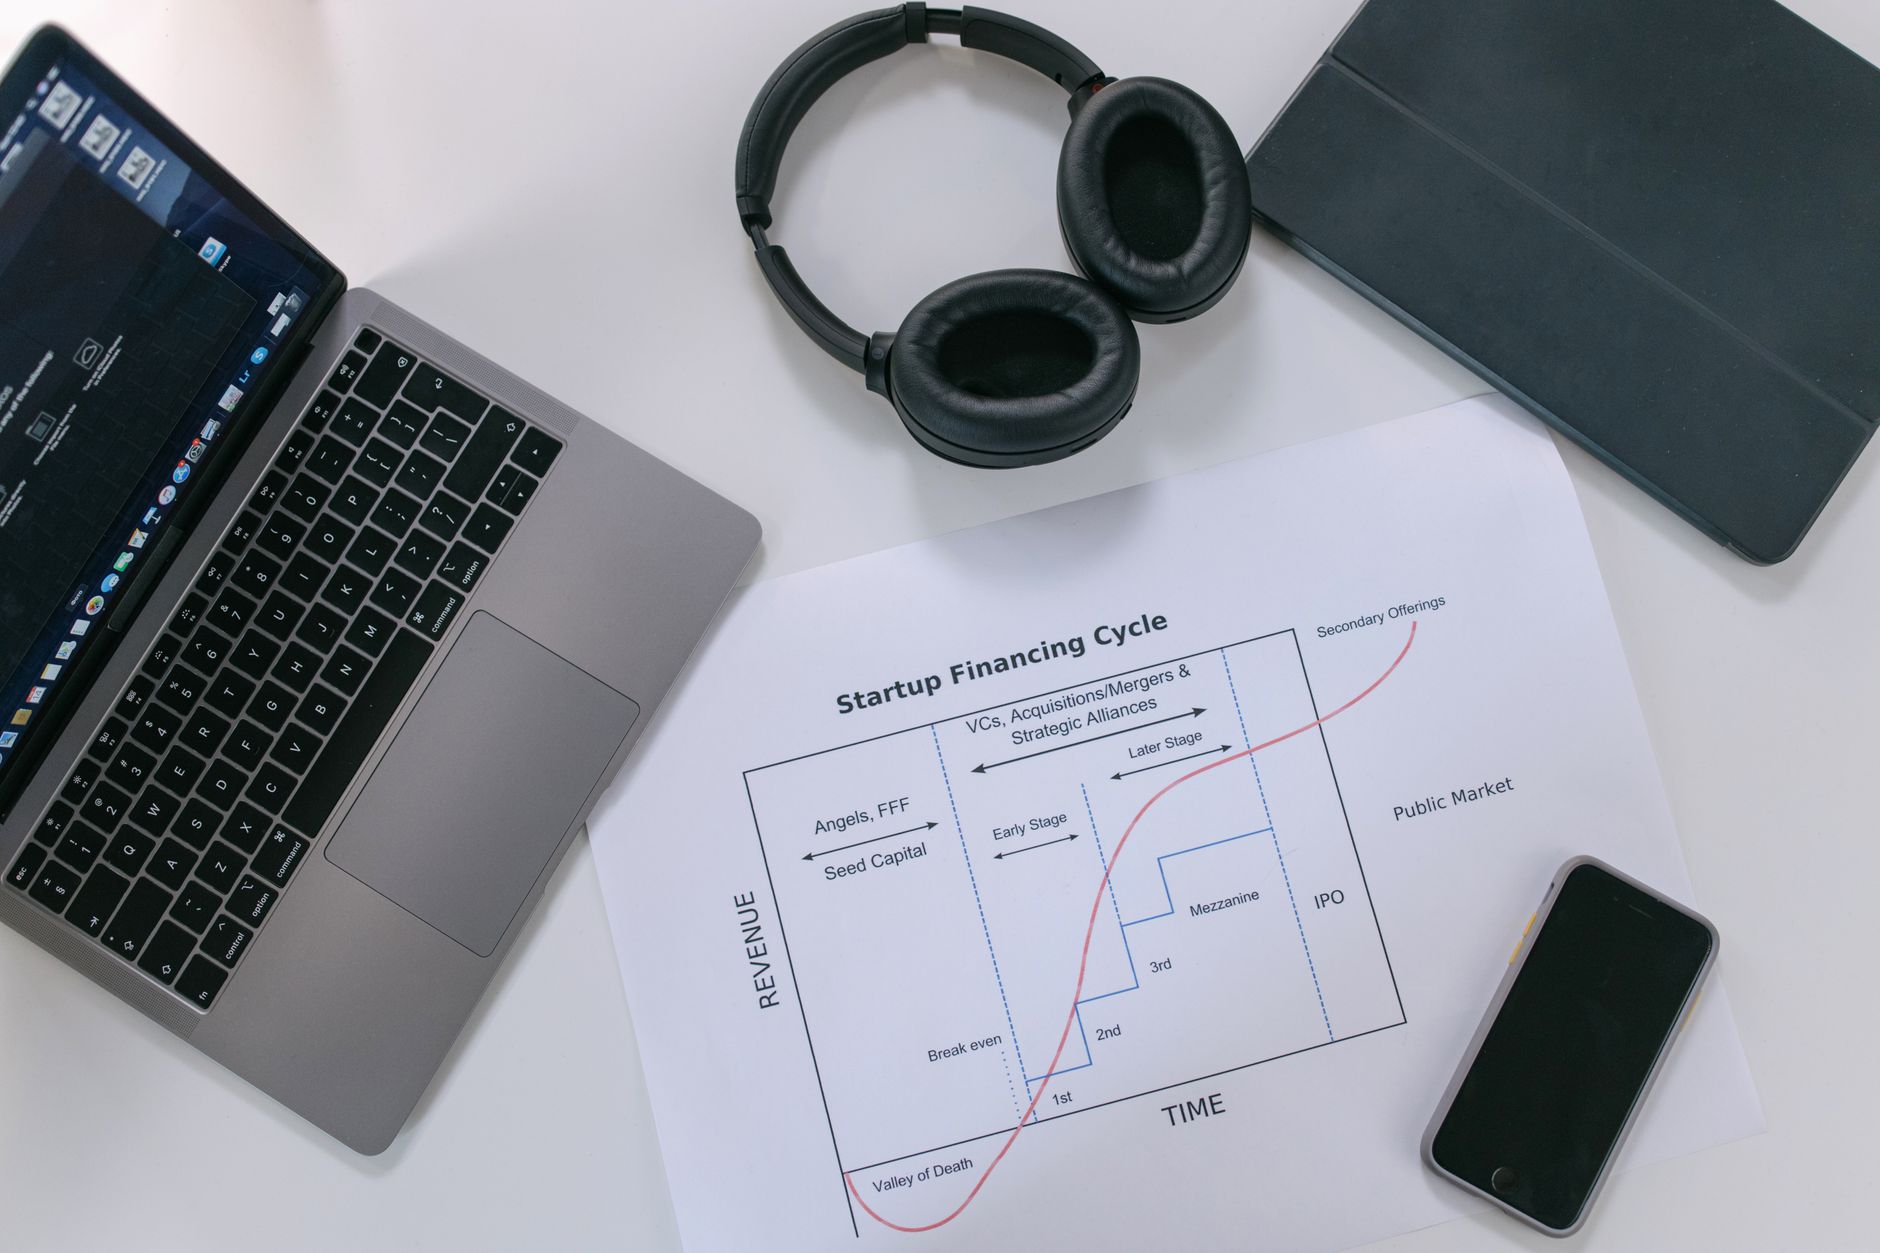
No todos los fondos privados encajan con todas las startups. La lista de candidatos debe cruzar etapa, ticket habitual, sector, geografía, velocidad de decisión, capacidad de seguimiento y experiencia con modelos parecidos. Un fondo centrado en growth rara vez será el interlocutor adecuado para una compañía pre-seed que aún valida su canal comercial.
Los inversores particulares pueden aportar velocidad y experiencia operativa en fases tempranas. Los fondos de venture capital suelen tener capacidad para rondas posteriores, mientras que el capital corporativo puede ofrecer distribución o acceso a clientes, aunque también puede introducir restricciones estratégicas. Una matriz con puntuaciones para encaje sectorial, tamaño del cheque, etapa, ayuda operativa y posibilidad de presentación evita gastar semanas en contactos inviables.
La captación funciona mejor como un proceso comercial con etapas. Hay que construir una lista corta, buscar presentaciones cálidas, adaptar el mensaje a cada tesis y registrar reuniones, objeciones y próximos pasos. El primer contacto puede resumir el problema, el avance conseguido, el tamaño de la ronda, el uso previsto de los fondos y la razón del encaje.
Un caso concreto vale más que una descripción genérica. Si una startup B2B ha reducido de seis meses a ocho semanas su implantación y tiene clientes de referencia en un sector donde el fondo ya invierte, ese dato debe aparecer antes que una explicación amplia del mercado. El pitch deck, el modelo financiero y el data room tienen que contar la misma historia; una previsión de ventas distinta entre documentos deteriora la confianza.
La valoración tampoco resume el coste de una inversión. Derechos de información, composición del consejo, preferencias de liquidación, cláusulas antidilución, vetos, derechos pro rata y condiciones para futuras rondas pueden limitar la gestión y dificultar la entrada de nuevos inversores. Antes de aceptar una oferta, el equipo debe simular dilución, necesidades futuras de capital, escenarios de salida y posibles conflictos de gobierno.
La preparación no sustituye a la negociación, pero evita negociar a ciegas. Revisa una estrategia ordenada para conectar tu startup con inversores y, si necesitas medir el nivel real de preparación, solicita una auditoría de preparación para inversión con diagnóstico del pitch, las métricas, el cap table, la valoración y el proceso de contacto.